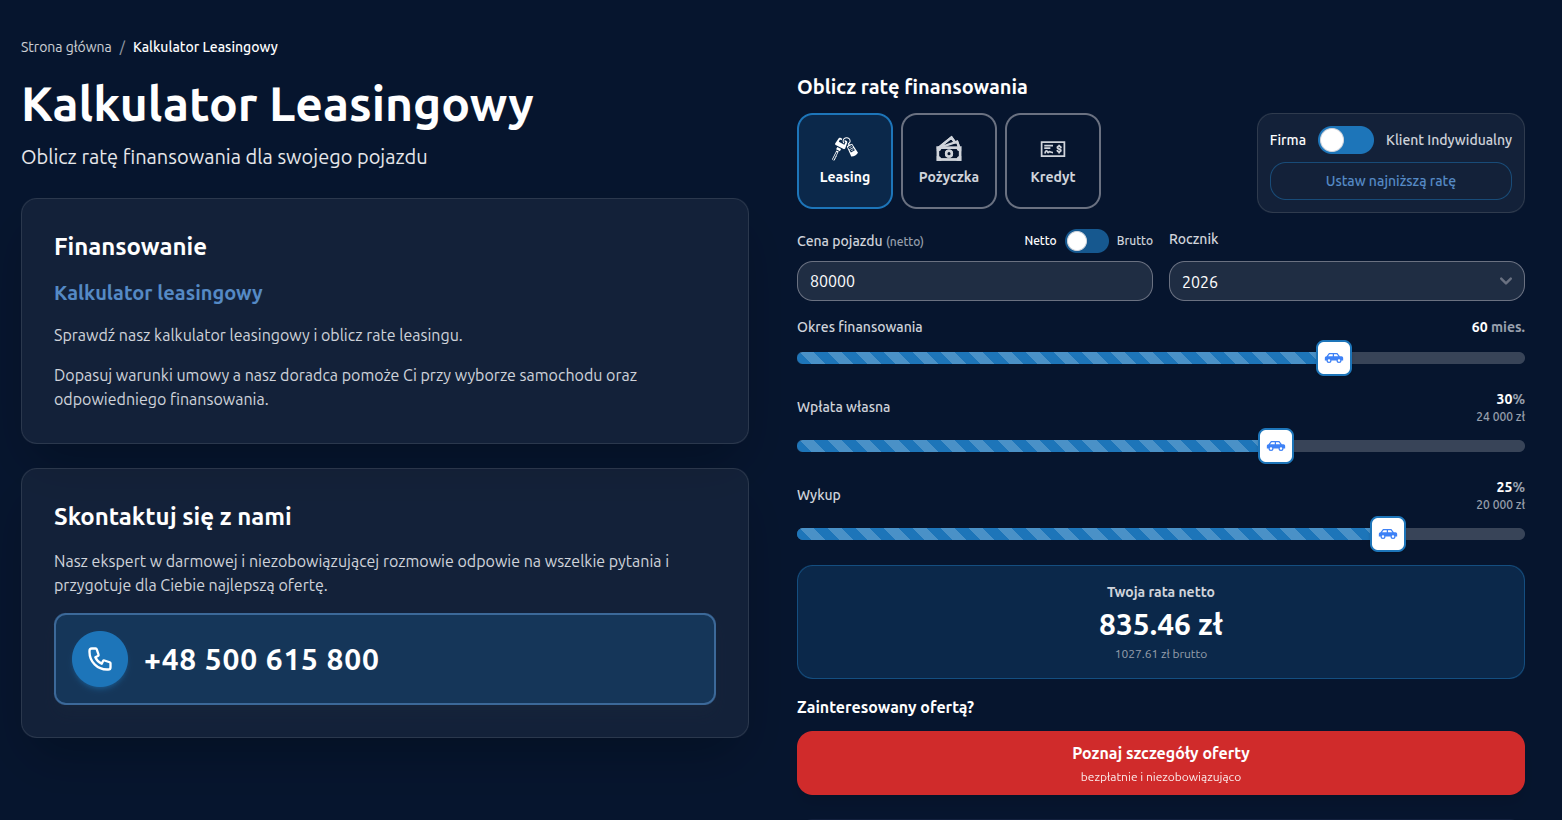
Wystarczy podać cenę samochodu oraz określić podstawowe parametry finansowania, takie jak okres umowy, wysokość wpłaty własnej i wykupu. Kalkulator pozwala szybko zobaczyć, jak zmiana każdego z tych elementów wpływa na wysokość miesięcznej raty.
Warto jednak pamiętać o jednej rzeczy:
najniższa rata leasingu nie zawsze oznacza najtańszy leasing.
Dlatego kalkulator najlepiej wykorzystać do przygotowania kilku różnych wariantów i porównania ich nie tylko pod względem miesięcznego obciążenia, ale również konstrukcji całego finansowania.
W tym artykule wyjaśniamy, jak działa kalkulator leasingowy, od czego zależy rata leasingu oraz jak dobrać wpłatę, okres i wykup do swoich potrzeb.
Sprawdź nasz Kalkulator leasingowy
Dopasuj ratę miesięczną i sprawdź jakie samochody są w Twoim zasięgu!
W skrócie: wysokość raty leasingu zależy przede wszystkim od ceny finansowanego pojazdu, wpłaty własnej, długości umowy, wartości wykupu oraz kosztu finansowania. Wyższa wpłata własna zazwyczaj obniża ratę. Wyższy wykup również może ją obniżyć, ale pozostawia większą kwotę do zapłaty na końcu umowy. Kalkulator leasingowy pozwala szybko porównać kilka takich wariantów przed wyborem konkretnej oferty.
Co to jest kalkulator leasingowy?
Kalkulator leasingowy to narzędzie pozwalające przygotować orientacyjną symulację finansowania i sprawdzić wysokość miesięcznej raty leasingu dla wybranych parametrów umowy.
Zamiast zwracać się o osobną ofertę za każdym razem, gdy chcesz zmienić wpłatę własną albo wykup, możesz samodzielnie przygotować kilka wariantów.
Przykładowo możesz sprawdzić:
ile wyniesie rata leasingu przy wpłacie 10%, 20% i 30%,
jak zmieni się rata przy okresie 36, 48 lub 60 miesięcy,
jaki wpływ na miesięczny koszt ma wysokość wykupu,
jaki samochód mieści się w założonym miesięcznym budżecie.
Jeżeli chcesz przygotować taką symulację, skorzystaj z kalkulatora leasingowego MyLease.
Sprawdź nasze oferty pojazdów
Przeglądaj aktualne oferty i znajdź auto dopasowane do Twojego budżetu!
Od czego zależy rata leasingu?
Rata leasingowa nie zależy wyłącznie od ceny samochodu.
Na jej wysokość wpływa kilka parametrów, które razem tworzą konstrukcję finansowania.
Najważniejsze z nich to:
cena samochodu,
wysokość wpłaty własnej,
okres leasingu,
wartość wykupu,
koszt finansowania,
ewentualne usługi i opłaty dodatkowe.
Dlatego dwie oferty leasingu tego samego samochodu mogą mieć zupełnie inne miesięczne raty.
Cena samochodu
Cena pojazdu jest punktem wyjścia do kalkulacji.
Co do zasady im droższy samochód, tym większa kwota wymaga finansowania, a więc wyższa może być również miesięczna rata.
Warto jednak zwracać uwagę nie tylko na cenę katalogową samochodu, ale przede wszystkim na jego cenę po rabacie.
Przykładowo samochód kosztujący katalogowo 200 000 zł może zostać zaoferowany przez jednego sprzedawcę za 195 000 zł, a przez innego za 180 000 zł.
Ta różnica wpływa później na cały koszt finansowania.
Dlatego przy wyborze auta warto analizować jednocześnie:
cenę samochodu + warunki leasingu.
Wpłata własna
Wpłata własna, nazywana również opłatą wstępną lub czynszem inicjalnym, to kwota wpłacana na początku finansowania.
Zazwyczaj jest określana jako procent wartości pojazdu.
Przykładowo dla samochodu o wartości 150 000 zł netto:
10% wpłaty oznacza 15 000 zł,
20% oznacza 30 000 zł,
30% oznacza 45 000 zł.
Im wyższa wpłata własna, tym mniejsza kwota pozostaje do finansowania i zazwyczaj niższa jest miesięczna rata.
Nie oznacza to jednak, że zawsze warto maksymalizować wpłatę.
Jeżeli priorytetem przedsiębiorcy jest zachowanie gotówki w firmie, niższa wpłata i nieco wyższa miesięczna rata mogą być bardziej odpowiednim rozwiązaniem.
Okres leasingu – krótszy czy dłuższy?
Kolejnym parametrem jest długość finansowania.
W praktyce bardzo często porównuje się warianty na przykład na:
24 miesiące,
36 miesięcy,
48 miesięcy,
60 miesięcy.
Dłuższy okres oznacza rozłożenie finansowania na większą liczbę miesięcy, dlatego może prowadzić do obniżenia pojedynczej raty.
Trzeba jednak odróżnić:
wysokość miesięcznej raty
od
całkowitego kosztu finansowania.
Rozłożenie płatności na większą liczbę miesięcy może być korzystne dla bieżącego budżetu firmy, ale nie oznacza automatycznie, że cały leasing będzie tańszy.
Dlatego podczas korzystania z kalkulatora leasingowego warto przygotować przynajmniej dwa lub trzy warianty długości umowy.
Wykup samochodu – dlaczego tak mocno wpływa na ratę?
Wykup to wartość, za którą można przejąć samochód po zakończeniu umowy leasingowej, jeżeli przewidują to jej warunki.
Jego wysokość ma bardzo duży wpływ na konstrukcję rat.
W uproszczeniu:
niski wykup = większa część wartości samochodu spłacana w ratach,
wysoki wykup = większa część wartości samochodu pozostawiona na koniec umowy.
Dlatego wysoki wykup może znacząco obniżyć miesięczne zobowiązanie.
Nie oznacza jednak, że część wartości samochodu znika. Jest po prostu przesunięta na koniec finansowania.
Niski czy wysoki wykup?
To zależy od planu dotyczącego samochodu.
Niższy wykup może być interesujący, jeżeli zamierzasz przejąć pojazd po zakończeniu leasingu i zależy Ci na niewielkiej płatności końcowej.
Wyższy wykup może być atrakcyjny, jeśli ważniejsza jest niska rata miesięczna i nie chcesz spłacać dużej części wartości pojazdu w trakcie umowy.
Nie ma więc jednego poziomu wykupu odpowiedniego dla każdego klienta.
Jak obliczyć ratę leasingu?
Dokładna kalkulacja oferty leasingowej zależy od warunków konkretnego finansującego. Samodzielne liczenie raty prostym wzorem może więc nie dać dokładnie takiego samego wyniku jak finalna oferta.
Znacznie praktyczniejsze jest użycie kalkulatora leasingowego.
Proces można sprowadzić do kilku kroków.
Krok 1. Podaj cenę samochodu
Zacznij od ceny pojazdu, który chcesz finansować.
Jeżeli otrzymałeś rabat od dealera, do porównania finansowania wykorzystaj cenę po rabacie.
Krok 2. Ustal wpłatę własną
Sprawdź kilka poziomów wpłaty.
Nie ograniczaj się od razu do jednego wariantu.
Możesz porównać np.:
niski wkład własny,
wariant pośredni,
wyższą wpłatę pozwalającą zmniejszyć ratę.
Krok 3. Wybierz okres finansowania
Porównaj, jak rata zmienia się przy różnych okresach leasingu.
Zastanów się jednocześnie, jak długo rzeczywiście planujesz korzystać z samochodu.
Krok 4. Określ wykup
Sprawdź wariant z niższym oraz wyższym wykupem.
Różnica w miesięcznej racie może być znacząca.
Krok 5. Porównaj warianty
Dopiero teraz warto odpowiedzieć na najważniejsze pytanie:
który wariant najlepiej pasuje do mojego budżetu i planu użytkowania samochodu?
Nie zawsze będzie to opcja z najniższą ratą.
Jak wpłata i wykup zmieniają ratę leasingu?
Najłatwiej przedstawić to na czterech typowych konfiguracjach.
CelWpłata własnaWykupEfektZachowanie gotówki na początkuniższastandardowymniejszy wydatek początkowy, zwykle wyższa rataObniżenie miesięcznej ratywyższastandardowywiększy koszt na początku, niższa rataBardzo niska rata miesięcznastandardowawyższyczęść płatności przesunięta na koniecNiski koszt wykupustandardowaniższywiększa część wartości spłacana w ratach
Właśnie dlatego kalkulator leasingowy najlepiej traktować jako narzędzie do porównywania scenariuszy, a nie tylko sposób na uzyskanie jednej liczby.
Jaka wpłata własna do leasingu jest najlepsza?
Nie istnieje jedna optymalna wpłata własna dla wszystkich firm.
Jeżeli przedsiębiorca dysponuje nadwyżką gotówki i jego priorytetem jest obniżenie miesięcznej raty, może rozważyć większą wpłatę.
Jeżeli jednak kapitał jest potrzebny do:
zakupu towaru,
zatrudnienia pracowników,
marketingu,
nowych inwestycji,
zabezpieczenia płynności,
angażowanie dużej kwoty tylko po to, żeby obniżyć ratę leasingu, nie zawsze będzie najlepszym rozwiązaniem.
Leasing ma między innymi pozwalać rozłożyć koszt inwestycji w czasie.
Dlatego sposób finansowania powinien być dostosowany do całej sytuacji przedsiębiorstwa, a nie tylko do wysokości jednej raty.
Jak uzyskać niższą ratę leasingu?
Jeżeli celem jest obniżenie miesięcznej raty, można sprawdzić kilka wariantów.
Najczęściej pomagają:
niższa cena zakupu samochodu,
wyższa wpłata własna,
dłuższy okres finansowania,
wyższa wartość wykupu,
korzystniejsze warunki finansowania.
Każde z tych rozwiązań ma jednak inne konsekwencje.
Przykładowo wysoki wykup obniża raty, ale zwiększa kwotę pozostającą do zapłaty na końcu.
Dlatego zamiast pytać wyłącznie:
„Jak uzyskać najniższą ratę leasingu?”
warto zapytać:
„Jak skonfigurować leasing, żeby najlepiej odpowiadał mojej sytuacji finansowej?”
To znacznie ważniejsze pytanie.
Niska rata leasingu nie oznacza taniego leasingu
To jeden z najczęstszych błędów podczas porównywania ofert.
Reklama samochodu może informować o racie wynoszącej np. kilkaset złotych miesięcznie.
Sama wysokość raty nie mówi jednak, ile rzeczywiście kosztuje finansowanie.
Niska rata może wynikać między innymi z:
wysokiej wpłaty początkowej,
wysokiego wykupu,
długiego okresu umowy,
szczególnej konstrukcji finansowania.
Dlatego porównując dwie oferty, trzeba ustawić możliwie podobne parametry.
Jeżeli jedna propozycja ma 10% wpłaty, a druga 30%, porównanie samych rat niewiele mówi.
Podobnie będzie w przypadku dwóch ofert z zupełnie różnymi wartościami wykupu.
Co sprawdzić oprócz miesięcznej raty?
Przed podpisaniem umowy warto zweryfikować między innymi:
wpłatę własną,
liczbę i wysokość rat,
wartość wykupu,
całkowite płatności wynikające z finansowania,
koszt ubezpieczenia,
koszt GAP, jeżeli występuje,
prowizje i dodatkowe opłaty,
zasady wcześniejszego zakończenia lub zmiany umowy.
Dopiero taki obraz pozwala rozsądnie porównać finansowanie.
Kalkulator leasingowy a finalna oferta leasingu
Kalkulator leasingowy pozwala przygotować wstępną symulację.
Nie oznacza to jednak, że wynik kalkulatora zawsze będzie identyczny z finalną ofertą.
Ostateczne warunki mogą zależeć między innymi od:
konkretnego przedmiotu finansowania,
wieku samochodu,
jego wartości,
sytuacji klienta,
finansującego,
aktualnych warunków rynkowych,
promocji dostępnych w danym momencie.
Dlatego kalkulację najlepiej traktować jako pierwszy etap.
Najpierw określasz interesującą Cię strukturę:
cena + wpłata + okres + wykup,
a następnie na tej podstawie można szukać konkretnej oferty finansowania.
Kalkulator leasingowy czy porównanie ofert?
Jedno nie zastępuje drugiego.
Kalkulator pomaga odpowiedzieć na pytanie:
„Jakiej konstrukcji finansowania potrzebuję?”
Porównanie ofert odpowiada natomiast na pytanie:
„Który finansujący może zaoferować mi korzystne warunki dla tej konstrukcji?”
Najlepszy proces wygląda więc następująco:
wybierasz samochód,
sprawdzasz kilka wariantów w kalkulatorze,
określasz akceptowalną ratę i wpłatę,
porównujesz dostępne możliwości finansowania,
wybierasz rozwiązanie najlepiej dopasowane do swoich potrzeb.
Leasing, pożyczka czy wynajem?
Kalkulacja raty może również prowadzić do wniosku, że leasing nie jest jedynym rozwiązaniem wartym rozważenia.
Jeżeli szczególnie zależy Ci na własności finansowanego przedmiotu od początku, warto sprawdzić również pożyczkę.
Jeżeli natomiast ważniejsze jest użytkowanie samochodu i możliwość regularnej wymiany auta, alternatywą może być wynajem długoterminowy.
Każda z tych form finansowania działa inaczej.
Dlatego wybór nie powinien sprowadzać się wyłącznie do znalezienia najniższej miesięcznej raty.
Jak korzystać z kalkulatora leasingowego MyLease?
Kalkulator MyLease pozwala sprawdzić, jak podstawowe parametry finansowania wpływają na wysokość miesięcznej raty.
Najlepiej przygotować kilka symulacji.
Wariant A – minimalizacja wydatku na początku
Ustaw niższą wpłatę własną i zobacz, jak wpływa ona na miesięczną ratę.
Wariant B – niska rata
Zwiększ wpłatę albo wykup i porównaj rezultat.
Wariant C – kompromis
Dobierz wpłatę, okres oraz wykup tak, aby zarówno koszt początkowy, jak i miesięczne zobowiązanie były akceptowalne.
Takie porównanie daje znacznie więcej informacji niż pojedyncza kalkulacja.
Sprawdź kalkulator leasingowy MyLease i oblicz ratę finansowania.
Najczęściej zadawane pytania
Co wpływa na wysokość raty leasingu?
Na wysokość raty leasingu wpływają przede wszystkim cena przedmiotu, wpłata własna, długość umowy, wysokość wykupu oraz warunki finansowania. Znaczenie mogą mieć również dodatkowe opłaty i usługi.
Czy większa wpłata własna obniża ratę leasingu?
Zazwyczaj tak. Większa wpłata oznacza mniejszą kwotę pozostającą do finansowania, dzięki czemu miesięczna rata może być niższa.
Czy większy wykup oznacza niższą ratę?
Zazwyczaj wyższy wykup pozwala obniżyć miesięczną ratę, ponieważ większa część wartości samochodu pozostaje do rozliczenia na końcu umowy. Trzeba jednak pamiętać o konieczności zapłaty wyższej kwoty przy wykupie.
Czy dłuższy leasing oznacza niższą ratę?
Rozłożenie finansowania na większą liczbę miesięcy zazwyczaj zmniejsza miesięczne obciążenie. Nie oznacza jednak automatycznie niższego całkowitego kosztu finansowania.
Czy kalkulator leasingowy pokazuje dokładną ratę?
Kalkulator pozwala przygotować orientacyjną symulację. Finalna oferta może różnić się ze względu na warunki konkretnego finansującego, rodzaj pojazdu, ocenę klienta, aktualne warunki rynkowe i dostępne promocje.
Jak najlepiej porównywać oferty leasingu?
Najlepiej porównywać oferty przy tych samych parametrach: tej samej cenie samochodu, wpłacie własnej, okresie umowy i wartości wykupu. Sama miesięczna rata nie wystarcza do oceny atrakcyjności finansowania.
Gdzie obliczyć ratę leasingu samochodu?
Wstępną wysokość raty możesz sprawdzić w kalkulatorze leasingowym MyLease, zmieniając cenę pojazdu, okres finansowania, wpłatę własną oraz wykup.
Podsumowanie
Kalkulator leasingowy pozwala szybko sprawdzić, jak może wyglądać finansowanie samochodu i jak zmiana podstawowych parametrów wpływa na miesięczną ratę.
Najważniejsze są cztery elementy:
cena samochodu, wpłata własna, okres finansowania i wykup.
Nie warto jednak szukać wyłącznie najniższej możliwej raty.
Dobrze skonfigurowany leasing powinien odpowiadać temu, ile możesz przeznaczyć na start, jakie miesięczne obciążenie jest dla Ciebie komfortowe oraz co planujesz zrobić z samochodem po zakończeniu finansowania.
Dlatego przed wyborem oferty przygotuj kilka wariantów.
Skorzystaj z kalkulatora leasingowego MyLease, porównaj różne konfiguracje i sprawdź, która najlepiej odpowiada Twoim potrzebom.