Hasła „leasing 101%”, „105%” albo „110%” brzmią jak prosty sposób na wybór najtańszej oferty. Problem w tym, że procent podawany w reklamie nie jest ustawowym, jednolicie liczonym wskaźnikiem kosztu leasingu.W skrócie
Najczęściej opisuje relację nominalnej sumy podstawowych opłat do ceny przedmiotu, ale sposób obliczenia może różnić się pomiędzy ofertami. Dlatego leasing 101% nie zawsze musi być tańszy od leasingu 105%, jeśli porównujesz różne wpłaty, wykupy, ubezpieczenia albo opłaty dodatkowe.
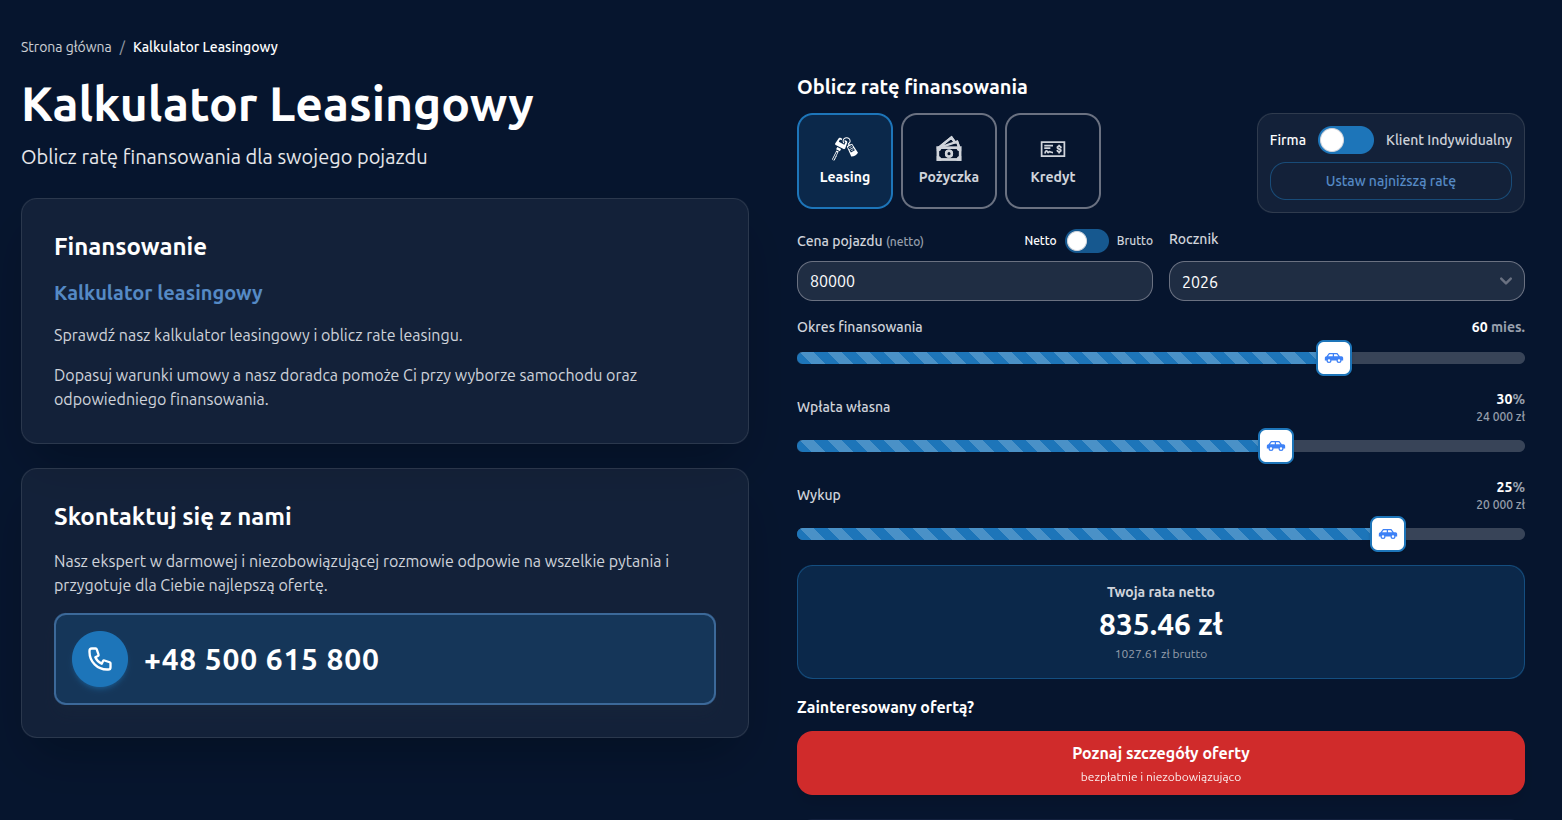
Sprawdź nasz Kalkulator leasingowy
Dopasuj ratę miesięczną i sprawdź jakie samochody są w Twoim zasięgu!
Co oznacza leasing 101%, 105% lub 110%?
W uproszczeniu określenie „105%” może oznaczać, że suma wskazanych przez finansującego opłat wynosi 105% wartości samochodu przy określonych parametrach.
Jeżeli auto kosztuje 150 tys. zł netto, 105% tej wartości to 157 500 zł.
Nie oznacza to jednak automatycznie, że klient zapłaci dokładnie 157 500 zł za wszystko związane z samochodem.
W zależności od sposobu prezentacji w kalkulacji mogą nie być uwzględnione np.:
- ubezpieczenie,
- opłaty rejestracyjne,
- dodatkowe produkty,
- część opłat z tabeli opłat i prowizji,
- koszt zgody na własne ubezpieczenie,
- koszty zmian w umowie.
Dlatego procent trzeba traktować jako skrót marketingowy, a nie pełny odpowiednik RRSO znanego z kredytów konsumenckich.
Jak policzyć sumę podstawowych opłat?
Najprostszy model obejmuje:
opłatę wstępną + sumę rat + wykup
Załóżmy:
- samochód: 150 000 zł netto,
- opłata wstępna: 15 000 zł,
- 36 rat po 3 125 zł,
- wykup: 30 000 zł.
Suma tych opłat wynosi:
15 000 + (36 × 3 125) + 30 000 = 157 500 zł.
W tym uproszczonym przykładzie odpowiada to 105% ceny początkowej samochodu.
To nie jest jednak rzeczywista oferta MyLease ani konkretnego leasingodawcy. Przykład służy wyłącznie pokazaniu sposobu liczenia.
Sprawdź nasze oferty pojazdów
Przeglądaj aktualne oferty i znajdź auto dopasowane do Twojego budżetu!
Dlaczego 101% nie zawsze oznacza najtańszą ofertę?
Ponieważ dwie oferty oznaczone podobnym procentem mogą mieć inne założenia.
Przykład:
Oferta A
- wpłata: 30%,
- okres: 24 miesiące,
- wykup: 1%,
- deklarowana suma: 102%.
Oferta B
- wpłata: 10%,
- okres: 48 miesięcy,
- wykup: 20%,
- deklarowana suma: 106%.
Oferta A wygląda taniej procentowo, ale wymaga znacznie większego kapitału na początku i ma zupełnie inną strukturę płatności.
Jeżeli firma potrzebuje zachować gotówkę, samo „102%” nie przesądza o tym, że A jest lepszym wyborem.
Wpłata własna może zniekształcić porównanie
Im większą część ceny płacisz na początku, tym mniej kapitału finansuje leasingodawca.
To może obniżyć koszt finansowania i procent sumy opłat.
Nie oznacza to jednak, że wysoka wpłata jest bezkosztowa dla firmy. Gotówka wykorzystana na opłatę wstępną nie może być równocześnie przeznaczona na:
- zakup towaru,
- marketing,
- wynagrodzenia,
- podatki,
- rezerwę płynnościową.
Dlatego porównuj oferty przy tej samej wpłacie własnej.
Więcej o tym parametrze znajdziesz w artykule wpłata własna w leasingu: 0%, 10%, 20% czy więcej?.
Wykup ma równie duże znaczenie
Wysoki wykup może obniżyć ratę miesięczną, ponieważ większa część wartości samochodu pozostaje do zapłaty na końcu.
Jeżeli oferta A ma wykup 1%, a B 25%, nie powinny być porównywane tylko na podstawie rat.
Przy wysokim wykupie trzeba odpowiedzieć na dodatkowe pytanie: skąd firma weźmie środki na końcową płatność?
Szerzej opisujemy to w materiale niski czy wysoki wykup w leasingu.
Jak porównać dwie oferty prawidłowo?
Najpierw ujednolić cztery parametry:
- cenę tego samego samochodu,
- wpłatę własną,
- okres umowy,
- wykup.
Dopiero wtedy porównuj raty i koszt finansowania.
Jeżeli dealer w jednej ofercie udziela rabatu na samochód, a w drugiej nie, trzeba dodatkowo rozdzielić koszt pojazdu od kosztu finansowania.
Dwie oferty z taką samą ratą mogą kosztować inaczej
Załóżmy, że obie oferty mają ratę 2 500 zł netto.
Oferta A
- wpłata: 20 000 zł,
- 36 rat,
- wykup: 20 000 zł.
Oferta B
- wpłata: 30 000 zł,
- 36 rat,
- wykup: 10 000 zł.
Rata jest identyczna, ale struktura przepływów różni się o 10 tys. zł na początku i na końcu.
Do tego mogą dojść różne prowizje.
Dlatego sama rata nie odpowiada na pytanie o całkowity koszt.
Tabela opłat i prowizji — czego szukać?
Przed podpisaniem umowy warto sprawdzić opłaty dotyczące zdarzeń, które realnie mogą wystąpić w kilkuletnim leasingu.
W szczególności:
- cesja umowy,
- wcześniejsze zakończenie,
- zmiana harmonogramu,
- duplikaty dokumentów,
- zgoda na wyjazd zagraniczny,
- obsługa mandatów,
- zgoda na własne ubezpieczenie,
- wznowienie umowy po zaległości,
- zmiana danych klienta.
Pojedyncza opłata nie musi przesądzać o atrakcyjności oferty, ale może mieć znaczenie, jeżeli firma spodziewa się konkretnej zmiany w trakcie leasingu.
Ubezpieczenie może zmienić wynik
Oferta z niskim kosztem finansowania może wymagać określonego pakietu ubezpieczeniowego.
Jeżeli polisa jest droższa o kilka tysięcy złotych rocznie, różnica może być większa niż korzyść wynikająca z niższej marży leasingu.
Sprawdź:
- czy można wybrać własne ubezpieczenie,
- czy za zgodę pobierana jest opłata,
- czy wymagany jest GAP,
- jaka jest wysokość udziału własnego,
- czy polisa jest płatna jednorazowo czy w ratach.
Jak policzyć „realny koszt”?
Dla potrzeb porównania można stworzyć własny arkusz:
realny koszt umowy = opłata wstępna + raty + wykup + prowizje + obowiązkowe produkty + przewidywalne opłaty dodatkowe
Następnie należy oddzielić:
- koszt zakupu samochodu,
- koszt samego finansowania,
- koszty ubezpieczenia i usług dodatkowych.
Dzięki temu widać, czy „droższy leasing” nie jest w rzeczywistości konsekwencją np. droższej polisy.
Jak wykorzystać kalkulator leasingowy?
Najpierw ustaw identyczne parametry dla obu wariantów.
W kalkulatorze leasingowym MyLease możesz sprawdzić wpływ:
- wpłaty,
- okresu,
- wykupu,
- ceny samochodu.
Kalkulator jest dobrym punktem startowym, ale finalną decyzję należy oprzeć na pełnych warunkach konkretnej oferty.
Checklista przed podpisaniem umowy
Przed wyborem leasingu sprawdź:
- czy cena samochodu jest identyczna w obu ofertach,
- czy wpłata własna jest taka sama,
- czy okres jest identyczny,
- czy wykup jest identyczny,
- jaka jest suma podstawowych opłat,
- czy są prowizje,
- ile kosztuje ubezpieczenie,
- czy występują obowiązkowe produkty dodatkowe,
- co zawiera tabela opłat,
- czy oprocentowanie jest stałe czy zmienne.
Najczęściej zadawane pytania
Co oznacza leasing 101%?
Najczęściej oznacza, że suma określonych opłat wynosi około 101% wartości przedmiotu przy konkretnych parametrach. Nie jest to jednak ustawowo zdefiniowany wskaźnik liczony identycznie przez wszystkie firmy.
Czy leasing 101% jest praktycznie darmowy?
Nie. Finansowanie nadal może zawierać koszt kapitału, a dodatkowo mogą występować ubezpieczenia, prowizje i inne opłaty.
Co jest ważniejsze: rata czy suma opłat?
Do porównania kosztu ważniejsza jest pełna suma płatności przy identycznych parametrach. Rata mówi głównie o miesięcznym obciążeniu.
Czy wysoki wykup obniża koszt leasingu?
Nie musi. Obniża zwykle ratę, ale część płatności przesuwa na koniec.
Jak porównać dwie oferty?
Ustaw identyczną cenę auta, wpłatę, okres i wykup, a następnie porównaj wszystkie opłaty oraz ubezpieczenie.
Czy procent leasingu uwzględnia VAT?
Sposób prezentacji zależy od oferty. Zawsze sprawdź, czy kalkulacja operuje wartościami netto, brutto i jakie pozycje faktycznie obejmuje.