Nowa firma może otrzymać leasing samochodu, nawet jeżeli działa od niedawna. Nie istnieje jednak jedna zasada obowiązująca wszystkich finansujących. Część firm leasingowych akceptuje bardzo krótki staż działalności, a inne wymagają kilku lub kilkunastu miesięcy historii.W skrócie
Dlatego przy świeżo założonej działalności najważniejsze jest nie szukanie „jednego minimalnego stażu”, lecz dopasowanie wniosku do finansującego, przedmiotu leasingu i sytuacji przedsiębiorcy.
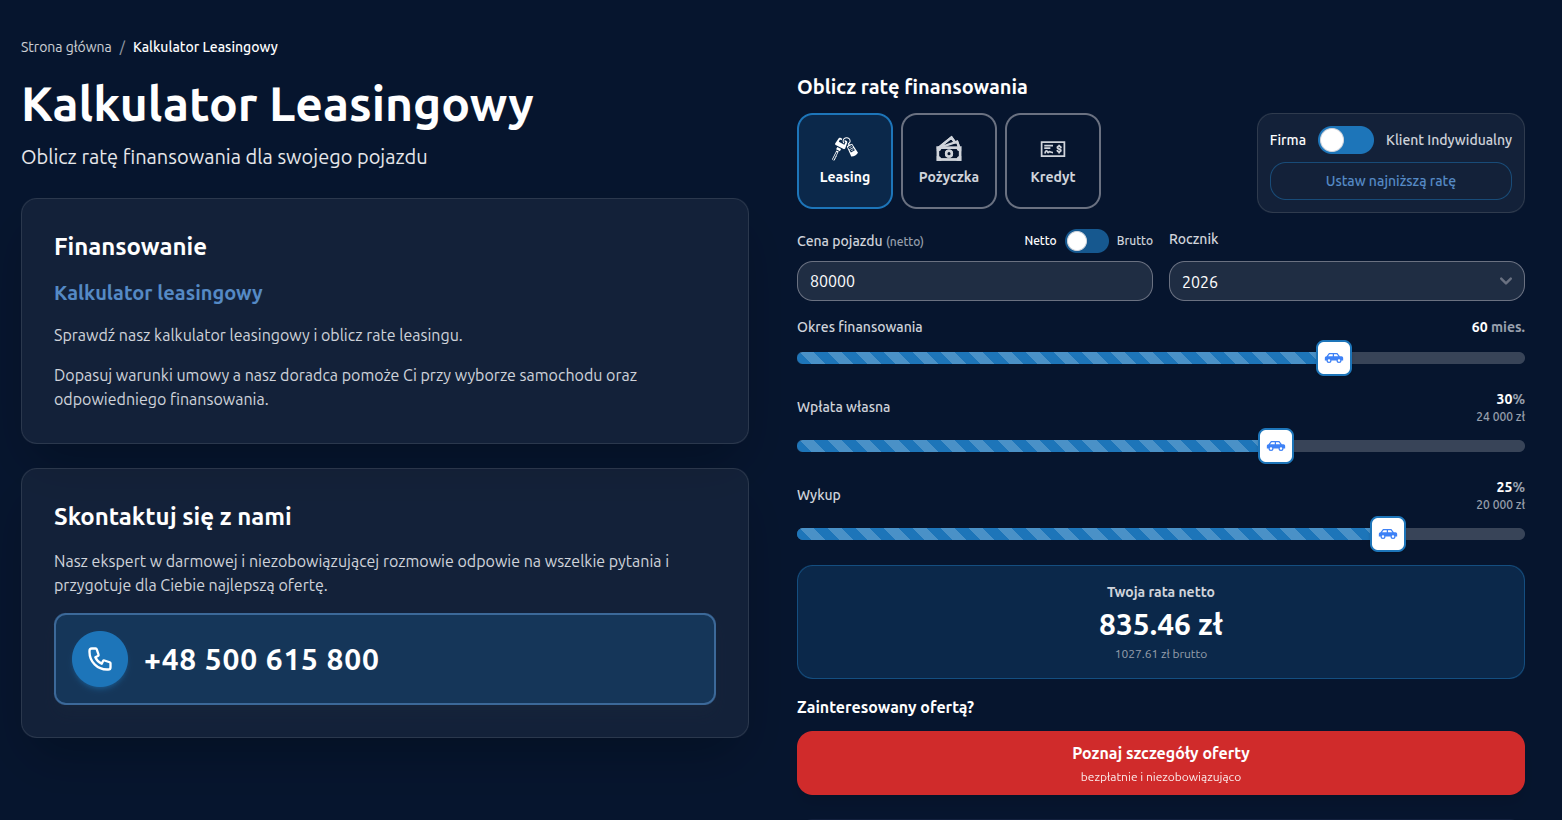
Sprawdź nasz Kalkulator leasingowy
Dopasuj ratę miesięczną i sprawdź jakie samochody są w Twoim zasięgu!
Czy można dostać leasing od pierwszego dnia działalności?
Na rynku występują oferty dostępne dla nowych przedsiębiorstw, ale leasing „od pierwszego dnia” nie jest gwarantowany dla każdego klienta i każdego samochodu.
Finansujący ocenia ryzyko całej transakcji. Znaczenie mogą mieć między innymi:
- branża i przedmiot działalności,
- doświadczenie właściciela firmy,
- cena i rodzaj samochodu,
- wysokość wpłaty własnej,
- okres umowy,
- źródło zakupu pojazdu,
- historia płatnicza osoby prowadzącej działalność,
- dodatkowe dokumenty finansowe.
Im bardziej standardowy przedmiot leasingu i bardziej przejrzysta sytuacja klienta, tym łatwiej przeprowadzić ocenę.
Czy istnieje minimalny staż firmy?
Nie ma jednego ustawowego wymogu typu „firma musi działać 6 miesięcy”.
Minimalny staż to element polityki konkretnej firmy leasingowej. Jeden finansujący może zaakceptować nowo założoną JDG, a inny poprosi o dłuższą historię.
Z tego powodu odmowa w jednej instytucji nie oznacza automatycznie, że leasing dla nowej firmy jest niemożliwy. Różnice pomiędzy finansującymi mogą być znaczne.
Sprawdź nasze oferty pojazdów
Przeglądaj aktualne oferty i znajdź auto dopasowane do Twojego budżetu!
Jakie dokumenty mogą być potrzebne?
Przy procedurze uproszczonej liczba dokumentów bywa ograniczona. W bardziej wymagających przypadkach finansujący może poprosić o dodatkowe informacje.
W zależności od formy działalności i rodzaju transakcji mogą pojawić się m.in.:
- dane z CEIDG lub KRS,
- dokument tożsamości reprezentanta,
- informacje o przychodach albo obrotach,
- wyciągi z rachunku,
- deklaracje podatkowe,
- dokumenty dotyczące wcześniejszej działalności,
- faktura pro forma lub oferta na samochód.
Nie warto kompletować wszystkich możliwych dokumentów z wyprzedzeniem. Najpierw lepiej ustalić, jakiej procedury wymaga konkretny finansujący.
Czy większa wpłata własna pomaga?
Często tak, ponieważ wyższa opłata początkowa zmniejsza kwotę finansowaną i ryzyko transakcji.
Nie oznacza to jednak, że zawsze trzeba wpłacać maksymalnie dużo. Nowa firma zwykle szczególnie potrzebuje gotówki na bieżącą działalność, marketing, wyposażenie i podatki.
Dlatego warto znaleźć równowagę pomiędzy:
- szansą na akceptację wniosku,
- wysokością miesięcznej raty,
- zachowaniem płynności finansowej.
Przed złożeniem wniosku można przygotować kilka wariantów w kalkulatorze leasingowym, np. z wpłatą 10%, 20% i 30%.
Jaki samochód łatwiej sfinansować nowej firmie?
Nie ma jednej listy „łatwych” samochodów, ale finansujący zwykle lepiej oceniają przedmioty, które mają czytelną wartość rynkową i łatwo można je odsprzedać.
Popularny samochód osobowy lub dostawczy może być prostszy do finansowania niż bardzo nietypowy, mocno zmodyfikowany albo trudny do wyceny pojazd.
Znaczenie ma również wiek auta. Przy starszych samochodach mogą pojawiać się ograniczenia dotyczące maksymalnego wieku na zakończenie umowy.
Nowa firma a samochód używany
Leasing używanego auta jest możliwy, ale przy nowej działalności finansujący może dokładniej przyjrzeć się samej transakcji.
Znaczenie może mieć:
- wiek pojazdu,
- przebieg,
- sprzedawca,
- dokument sprzedaży,
- pochodzenie samochodu,
- wycena,
- wysokość wpłaty.
Jeżeli głównym celem jest maksymalnie prosta procedura, warto porównać używane auto z młodszym samochodem o podobnej wartości.
Jak przygotować dobry wniosek leasingowy?
1. Określ realny budżet
Nie zaczynaj od maksymalnej ceny samochodu, na jaką teoretycznie możesz sobie pozwolić. Ustal ratę, która pozostawia firmie bezpieczny margines płynności.
2. Przygotuj kilka wariantów wpłaty
Różnica pomiędzy 10% a 20% wpłaty może istotnie zmienić ratę i ocenę transakcji.
3. Nie wydłużaj okresu wyłącznie dla najniższej raty
Niższa rata miesięczna może oznaczać wyższy całkowity koszt finansowania.
4. Sprawdź wykup
Niska rata może być efektem wysokiego wykupu. Zastanów się, czy firma będzie chciała zatrzymać samochód po zakończeniu umowy.
5. Zadbaj o spójność danych
Nieścisłości w dokumentach, adresach, kodach PKD czy danych o pojeździe mogą niepotrzebnie wydłużyć proces.
Czy nowa firma powinna wybierać leasing z wpłatą 0%?
Nie zawsze.
Brak wpłaty początkowej pozwala zachować gotówkę, ale oznacza finansowanie większej części wartości samochodu. Dla firmy bez historii może to jednocześnie utrudnić akceptację lub wpłynąć na cenę finansowania.
Warto więc porównać co najmniej trzy scenariusze:
| Wariant | Zaleta | Potencjalna wada |
|---|---|---|
| 0% | maksymalna płynność na starcie | większa kwota finansowania |
| 10–20% | kompromis między ratą i gotówką | część kapitału zostaje zamrożona |
| 30%+ | niższa kwota finansowania | wysoki wydatek na początku |
Co zrobić przed wysłaniem wniosku?
Najpierw policz finansowanie, a dopiero później wybieraj ofertę wyłącznie na podstawie deklarowanej raty.
W kalkulatorze leasingowym MyLease można sprawdzić, jak na miesięczne obciążenie wpływa cena auta, okres, wpłata własna i wykup.
Następnie warto porównać kilka propozycji finansowania przy identycznych parametrach.
Najczęściej zadawane pytania
Czy firma działająca miesiąc może dostać leasing?
Tak, jest to możliwe, ale zależy od polityki finansującego i oceny całej transakcji.
Czy leasing dla nowej firmy wymaga wysokiej wpłaty?
Nie zawsze. Wyższa wpłata może jednak ułatwić finansowanie lub poprawić parametry oferty.
Czy JDG bez historii przychodów ma szansę na leasing?
Tak, na rynku dostępne są procedury dla nowych działalności. Finansujący może jednak poprosić o dodatkowe dokumenty lub zastosować inne warunki.
Czy nowa spółka z o.o. może dostać leasing?
Może, ale sposób oceny będzie zależał m.in. od struktury spółki, reprezentacji, przedmiotu finansowania i wymagań leasingodawcy.
Czy lepiej najpierw wybrać auto czy finansowanie?
Najlepiej określić budżet i wstępne parametry finansowania przed ostatecznym wyborem samochodu. Dzięki temu można uniknąć sytuacji, w której wybrane auto generuje ratę zbyt wysoką dla młodej firmy.