Przy stałym oprocentowaniu koszt finansowania jest z góry bardziej przewidywalny. Przy oprocentowaniu zmiennym rata może reagować na zmiany wskaźnika referencyjnego i warunki określone w umowie.W skrócie
Na przełomie 2026 i 2027 r. dochodzi do dodatkowej zmiany: nowe umowy nie powinny być już oparte na WIBOR, a rynek przechodzi w kierunku POLSTR oraz produktów ze stałą lub okresowo stałą stopą. Nie oznacza to jednak, że WIBOR znika 1 stycznia 2027 r. Najważniejsze terminy 1M, 3M i 6M mają być nadal publikowane dla istniejących umów do 31 grudnia 2036 r.
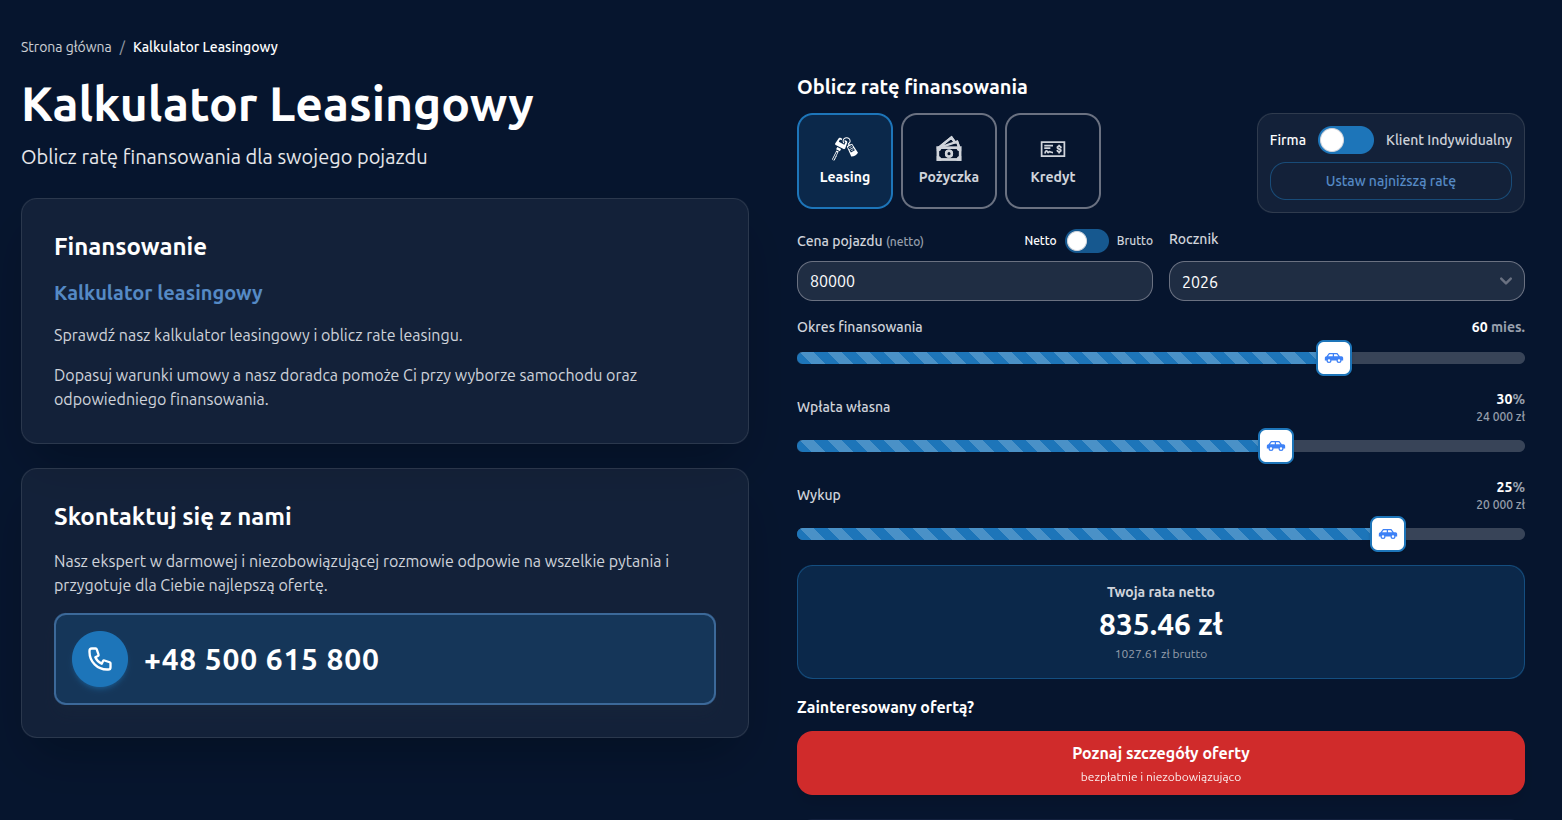
Sprawdź nasz Kalkulator leasingowy
Dopasuj ratę miesięczną i sprawdź jakie samochody są w Twoim zasięgu!
Od czego zależy oprocentowanie leasingu?
W uproszczeniu cena finansowania składa się z:
- kosztu pieniądza,
- marży finansującego,
- parametrów umowy,
- oceny ryzyka klienta i przedmiotu,
- dodatkowych kosztów i prowizji.
W leasingu ze zmiennym oprocentowaniem część kosztu może być powiązana ze wskaźnikiem referencyjnym.
Do końca 2026 r. często spotykanym punktem odniesienia jest WIBOR.
Co oznacza stała rata?
Stała rata oznacza, że mechanizm oprocentowania nie zmienia wysokości płatności wraz z bieżącymi zmianami wskaźnika referencyjnego w okresie objętym stałością.
Dzięki temu firma może dokładniej planować miesięczne przepływy.
Zaletą jest przewidywalność.
Potencjalną wadą jest to, że jeżeli rynkowe stopy spadną, klient ze stałym oprocentowaniem nie musi automatycznie skorzystać z tej zmiany.
Sprawdź nasze oferty pojazdów
Przeglądaj aktualne oferty i znajdź auto dopasowane do Twojego budżetu!
Jak działa zmienna rata?
Przy zmiennym oprocentowaniu koszt finansowania jest powiązany z określonym wskaźnikiem i marżą.
Jeżeli wskaźnik rośnie, rata może wzrosnąć zgodnie z zasadami umowy.
Jeżeli spada, rata może się obniżyć.
Bardzo ważna jest częstotliwość aktualizacji. Nie każda zmiana rynkowa wpływa na ratę następnego dnia. Umowa może przewidywać aktualizację np. według określonego okresu i konkretnej daty ustalenia stawki.
Czym jest WIBOR?
WIBOR jest wskaźnikiem referencyjnym stopy procentowej stosowanym od wielu lat w polskich produktach finansowych.
W 2026 r. trwa proces jego uporządkowanego wycofywania z nowych umów.
KNF wskazuje, że od 1 stycznia 2027 r. WIBOR nie powinien być stosowany w nowo zawieranych umowach i nowych instrumentach finansowych, z określonymi wyjątkami związanymi z zarządzaniem portfelem istniejących ekspozycji.
Czy WIBOR znika 1 stycznia 2027 roku?
Nie.
To jedno z najważniejszych nieporozumień.
Najważniejsze terminy WIBOR 1M, 3M i 6M mają być opracowywane do 31 grudnia 2036 r., a ich zakończenie przewidziano na 1 stycznia 2037 r.
W okresie od 2027 r. mają służyć przede wszystkim do obsługi umów zawartych wcześniej.
Oznacza to, że leasing podpisany w 2026 r. i oparty na WIBOR nie musi 1 stycznia 2027 r. automatycznie przejść na POLSTR.
Czym jest POLSTR?
POLSTR, czyli Polish Short Term Rate, jest nowym wskaźnikiem referencyjnym wybranym w ramach reformy polskiego rynku wskaźników procentowych.
W sierpniu 2026 r. KNF wyznaczyła POLSTR jako istotny wskaźnik referencyjny.
Rynek ma stopniowo stosować POLSTR coraz szerzej w nowych produktach.
W przypadku części zastosowań mogą być wykorzystywane również stopy składane oparte na POLSTR.
Czy POLSTR będzie stosowany w leasingu?
Rekomendacje Narodowej Grupy Roboczej obejmują również leasing.
Dla istniejących umów leasingowych opartych na WIBOR przygotowano metody wykorzystujące POLSTR lub stopy składane oparte na POLSTR wraz z odpowiednim spreadem korygującym, jeżeli dojdzie do konwersji takiej umowy.
Nie oznacza to jednak, że każda umowa leasingu zostanie automatycznie zmieniona na identycznych zasadach.
Znaczenie ma treść kontraktu i procedury finansującego.
Czy POLSTR oznacza niższą ratę?
Nie można tego zagwarantować.
Wartość samego wskaźnika to tylko jeden element ceny leasingu.
Finalny koszt zależy również od:
- marży,
- spreadu korygującego,
- konstrukcji produktu,
- daty ustalania stawki,
- wpłaty,
- okresu,
- wykupu,
- opłat.
Dlatego reklama „leasing na POLSTR” sama w sobie nie mówi, czy oferta jest tańsza.
Co z umowami podpisanymi w 2026 roku?
Umowa zawarta jeszcze w 2026 r. może być oparta na WIBOR.
Nie oznacza to, że od początku 2027 r. automatycznie traci podstawę oprocentowania.
WIBOR 1M, 3M i 6M pozostanie publikowany w okresie uporządkowanego wygaszania.
Przed podpisaniem nowej umowy warto jednak sprawdzić:
- jaki wskaźnik jest wpisany do umowy,
- czy umowa przewiduje zasady jego zmiany lub zaprzestania,
- jaka jest marża,
- jak często aktualizowana jest rata,
- czy istnieje opcja stałego oprocentowania.
Marża finansującego jest równie ważna jak wskaźnik
Załóżmy dwie hipotetyczne oferty:
Oferta A
wskaźnik + 2,0 p.p. marży
Oferta B
wskaźnik + 3,0 p.p. marży
Nawet jeśli obie korzystają z tego samego benchmarku, ich koszt może istotnie się różnić.
Dlatego przy porównywaniu ofert nie należy patrzeć tylko na nazwę WIBOR, POLSTR czy „stała stopa”.
Kiedy stałe oprocentowanie może mieć sens?
Może być atrakcyjne, gdy firma:
- chce znać ratę z wyprzedzeniem,
- ma mały margines płynności,
- nie chce ponosić ryzyka wzrostu stóp,
- ceni stabilność bardziej niż potencjalną korzyść ze spadku stóp.
Kiedy zmienna rata może być akceptowalna?
Może odpowiadać firmie, która:
- ma większą rezerwę gotówkową,
- akceptuje zmiany rat,
- chce mieć możliwość skorzystania ze spadku stóp,
- rozumie mechanizm aktualizacji oprocentowania.
Nie ma jednej odpowiedzi dla wszystkich przedsiębiorstw.
Jak porównać ofertę stałą i zmienną?
Poproś o kalkulacje przy identycznych:
- cenie auta,
- wpłacie,
- okresie,
- wykupie.
Następnie sprawdź:
- ratę początkową,
- marżę,
- wskaźnik,
- częstotliwość aktualizacji,
- zasady na wypadek zaprzestania publikacji wskaźnika,
- całkowitą sumę opłat w wariancie bazowym.
Dobrym punktem wyjścia jest kalkulator leasingowy MyLease, a przy porównywaniu pełnych ofert pomocny będzie także poradnik o obliczaniu raty leasingu.
Najczęściej zadawane pytania
Czy WIBOR przestaje istnieć w 2027 roku?
Nie. Najważniejsze terminy 1M, 3M i 6M mają być publikowane do końca 2036 r., ale od 2027 r. nie powinny być używane w nowych umowach.
Co będzie zamiast WIBOR?
Rynek przechodzi w kierunku POLSTR oraz produktów opartych na stałej lub okresowo stałej stopie.
Czy stary leasing przejdzie automatycznie na POLSTR?
Nie należy tego zakładać. Zależy to od konstrukcji umowy i procesu dotyczącego portfela istniejących kontraktów.
Czy POLSTR jest niższy od WIBOR?
Bieżące wartości wskaźników mogą się różnić, ale nie oznacza to automatycznie niższego kosztu leasingu. Trzeba uwzględnić marżę i całą konstrukcję finansowania.
Czy stała rata jest bezpieczniejsza?
Jest bardziej przewidywalna pod względem oprocentowania, ale może być droższa na starcie lub nie pozwolić skorzystać ze spadku rynkowych stóp w taki sam sposób jak rata zmienna.
Na co patrzeć przy leasingu podpisywanym pod koniec 2026 roku?
Na wskaźnik, marżę, zasady aktualizacji, klauzule dotyczące zmiany lub zaprzestania benchmarku oraz możliwość wyboru oprocentowania stałego.