Wyższa wpłata własna zwykle obniża kwotę finansowaną i miesięczną ratę leasingu. Nie oznacza jednak, że największa możliwa wpłata jest zawsze najlepszym wyborem.W skrócie
Dla przedsiębiorcy liczy się nie tylko rata, ale również ilość gotówki pozostającej w firmie, wysokość wykupu, okres umowy i całkowity koszt finansowania.
Dlatego zamiast pytać „ile trzeba wpłacić?”, lepiej zapytać: jaka wpłata najlepiej pasuje do płynności firmy i planowanego sposobu korzystania z samochodu?
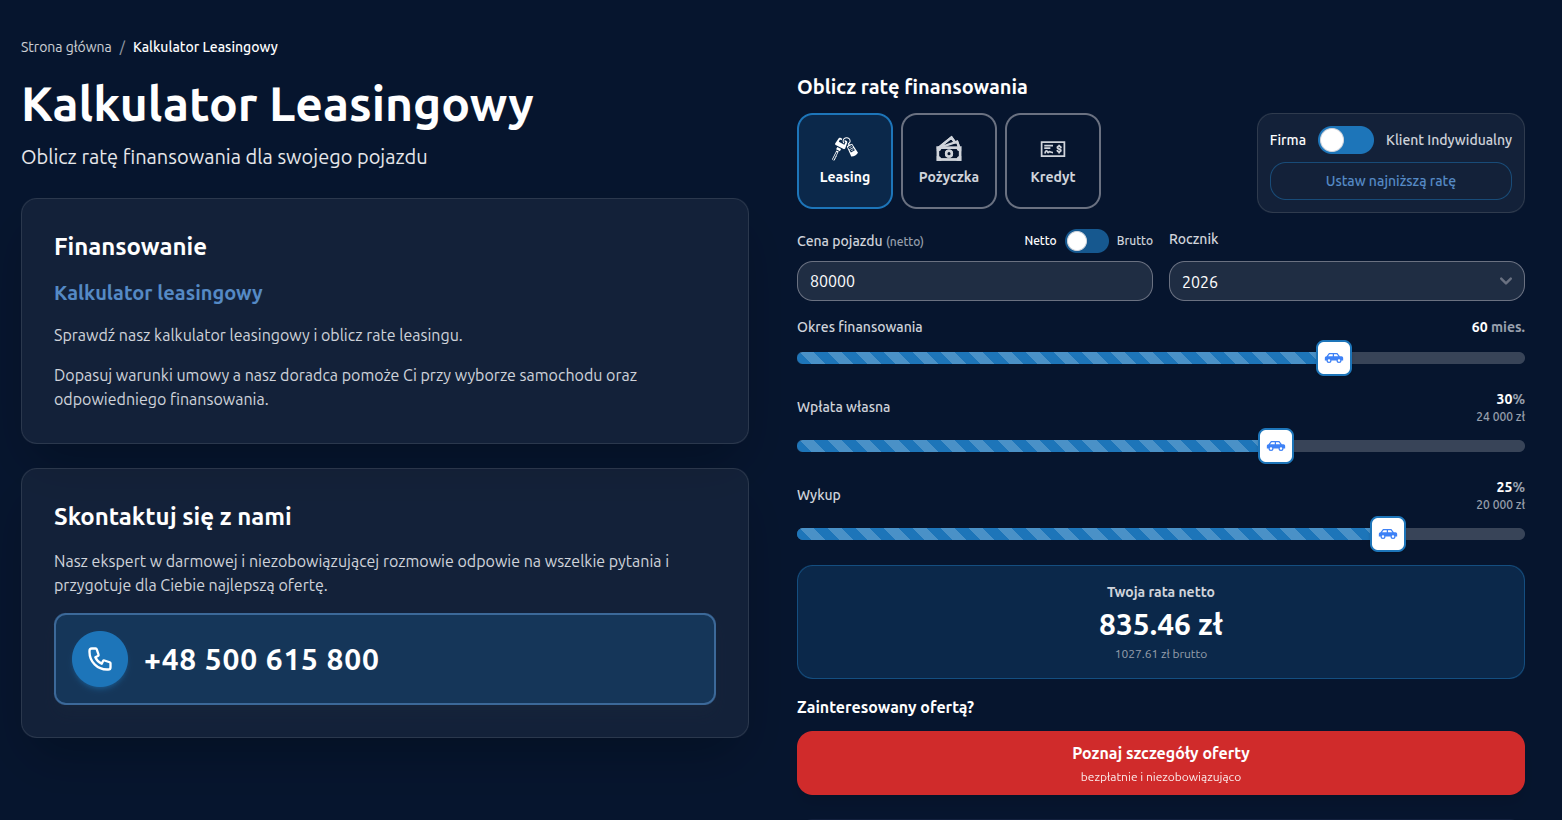
Sprawdź nasz Kalkulator leasingowy
Dopasuj ratę miesięczną i sprawdź jakie samochody są w Twoim zasięgu!
Czym jest wpłata własna w leasingu?
W leasingu operacyjnym wpłata na początku umowy jest najczęściej określana jako opłata wstępna, czynsz inicjalny albo pierwsza wpłata.
Jeżeli samochód kosztuje 150 tys. zł netto, wpłata 20% odpowiada 30 tys. zł netto. Pozostała część wartości jest następnie rozliczana w ratach i wykupie zgodnie z konstrukcją umowy.
Im większa wpłata na początku, tym mniejszą część wartości pojazdu trzeba finansować w kolejnych miesiącach.
Czy leasing z wpłatą 0% jest możliwy?
Tak, na rynku występują oferty bez opłaty wstępnej albo z bardzo niską wpłatą.
Nie każdy klient i nie każdy samochód kwalifikuje się jednak do takiej struktury. Finansujący może uzależnić możliwość zastosowania 0% od historii firmy, rodzaju pojazdu, ceny auta, okresu umowy lub oceny ryzyka.
Brak wpłaty nie oznacza też „darmowego startu”. Cała lub niemal cała wartość samochodu musi zostać rozłożona na inne elementy finansowania.
Sprawdź nasze oferty pojazdów
Przeglądaj aktualne oferty i znajdź auto dopasowane do Twojego budżetu!
Jak wpłata wpływa na miesięczną ratę?
Przy identycznym samochodzie, okresie i wykupie wyższa wpłata własna zazwyczaj prowadzi do niższej raty miesięcznej.
Mechanizm jest prosty: im więcej wartości auta pokrywasz na początku, tym mniej pozostaje do sfinansowania.
Przykład dla auta o wartości 150 tys. zł netto:
| Wpłata | Kwota wpłaty | Ogólny efekt na ratę |
|---|---|---|
| 0% | 0 zł | najwyższa z porównywanych rat |
| 10% | 15 000 zł | niższa niż przy 0% |
| 20% | 30 000 zł | jeszcze niższa |
| 30% | 45 000 zł | zwykle najniższa z tych wariantów |
Tabela pokazuje kierunek zmiany, nie konkretną ofertę. Dokładna rata zależy również od ceny finansowania, okresu, wykupu, prowizji i polityki leasingodawcy.
Czy większa wpłata zawsze oznacza tańszy leasing?
Nie zawsze.
Wyższa wpłata zmniejsza kwotę finansowaną, więc może ograniczyć koszt finansowania. Nie można jednak zakładać, że całkowity koszt spadnie dokładnie proporcjonalnie.
Oferty mogą różnić się:
- marżą,
- prowizją,
- warunkami promocyjnymi,
- ubezpieczeniem,
- opłatami dodatkowymi,
- ceną samego samochodu.
Dlatego wariant z 20% wpłaty u jednego finansującego nie powinien być porównywany z wariantem 0% u drugiego wyłącznie na podstawie raty.
Wpłata własna a płynność firmy
To jeden z najczęściej pomijanych elementów decyzji.
Załóżmy, że firma dysponuje 50 tys. zł wolnej gotówki i chce sfinansować samochód.
Przeznaczenie 45 tys. zł na opłatę wstępną może bardzo mocno obniżyć ratę, ale zostawi tylko 5 tys. zł rezerwy. Jeżeli pojawi się opóźniona płatność od klienta, podatek albo nieplanowany wydatek, niska rata leasingu nie rozwiąże problemu płynności.
W praktyce większa wpłata jest atrakcyjna wtedy, gdy nie pozbawia firmy bezpiecznej poduszki finansowej.
0%, 10%, 20% czy 30% — kiedy który wariant ma sens?
0% — gdy priorytetem jest zachowanie gotówki
Może być interesujące dla firmy, która chce zostawić kapitał na rozwój, towar lub bieżące wydatki.
Trzeba jednak zaakceptować wyższą kwotę finansowania i zwykle wyższą ratę.
10% — gdy potrzebny jest umiarkowany start
Pozwala ograniczyć finansowaną kwotę bez dużego jednorazowego wydatku.
20% — kompromis pomiędzy ratą i płynnością
To poziom, który często warto uwzględnić jako wariant porównawczy, nawet jeśli ostatecznie firma wybierze inną wpłatę.
30% i więcej — gdy ważna jest niska rata
Może być racjonalne, jeśli firma ma nadwyżkę gotówki i nie potrzebuje jej na inne cele. Nie powinno być jednak automatycznym wyborem tylko dlatego, że miesięczna rata wygląda wtedy najlepiej.
Jak porównać warianty poprawnie?
Zmieniając wpłatę, pozostaw bez zmian:
- cenę samochodu,
- okres leasingu,
- wykup,
- rodzaj finansowania.
W przeciwnym razie nie będzie wiadomo, co faktycznie spowodowało różnicę w racie.
Najłatwiej zrobić to w kalkulatorze leasingowym MyLease. Przy tej samej cenie auta można kolejno ustawić 0%, 10%, 20% i 30% wpłaty i sprawdzić, jak zmienia się miesięczne obciążenie.
Więcej o samym mechanizmie kalkulacji przeczytasz w artykule jak działa kalkulator leasingowy.
Jakich błędów unikać?
Porównywania tylko raty
Niższa rata może wynikać z wysokiej wpłaty albo wysokiego wykupu.
Wpłacania całej wolnej gotówki
Samochód powinien wspierać działalność, a nie powodować utratę płynności.
Zmieniania kilku parametrów jednocześnie
Jeżeli zmienisz wpłatę, okres i wykup, trudno będzie ocenić, który element poprawił wynik.
Pomijania kosztów dodatkowych
Sprawdź prowizje, ubezpieczenie i tabelę opłat.
Najczęściej zadawane pytania
Jaka jest minimalna wpłata własna w leasingu?
Nie ma jednej wartości obowiązującej na całym rynku. Dostępne są również oferty od 0%, ale warunki zależą od klienta, samochodu i finansującego.
Czy 20% wpłaty to zawsze dobry wybór?
Nie. To użyteczny wariant porównawczy, ale optymalna wpłata zależy od płynności firmy i warunków oferty.
Czy duża wpłata obniża ratę?
Zwykle tak, jeżeli pozostałe parametry umowy są takie same.
Czy można zmienić wpłatę po podpisaniu umowy?
Zwykle nie jest to parametr, który swobodnie zmienia się po uruchomieniu leasingu. Szczegóły zależą od umowy i procedur finansującego.
Co jest ważniejsze: niska wpłata czy niska rata?
To zależy od celu firmy. Przy napiętej płynności bardziej wartościowe może być zachowanie gotówki, nawet kosztem wyższej raty.